Transformovaný fond: spořit dál, nebo přejít na doplňkové penzijní spoření?
Nemáte zapnutý Javascript, webová stránka nebude fungovat správně.
Některé části webu a aplikace nebudou dostupné.
Pokud máte transformovaný fond, nemusí být automaticky výhodné smlouvu ukončovat a přejít na novější produkt Přechod na doplňkové penzijní spoření může dávat smysl zejména lidem s delším investičním horizontem, kteří chtějí využít vyšší výnosový potenciál. Naopak pro klienty, kteří preferují garanci nezáporného ročního zhodnocení, může být vhodné v transformovaném fondu zůstat.
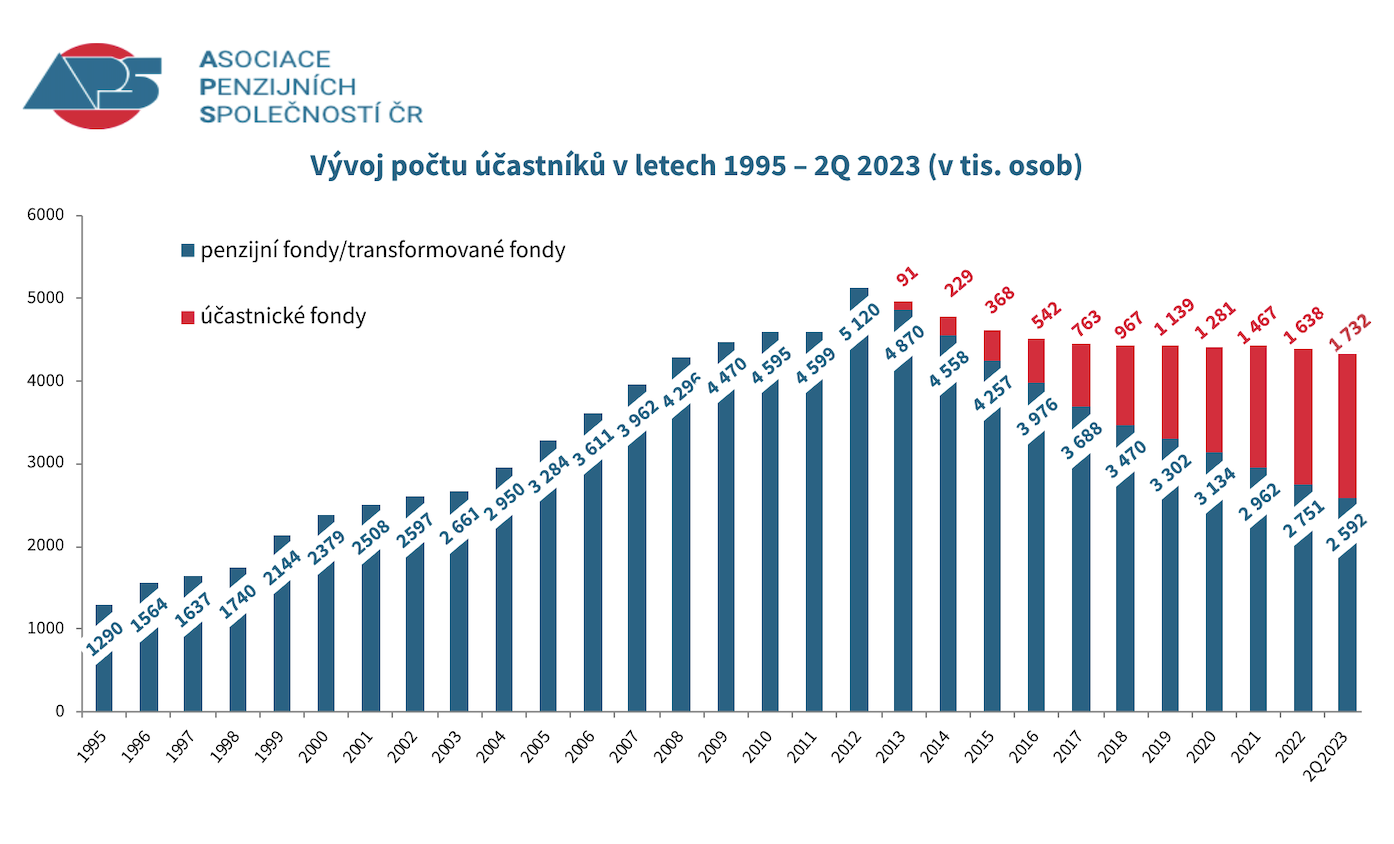
Transformované fondy vznikly z původního penzijního připojištění a nové smlouvy do nich už nelze uzavírat. Podle údajů Asociace penzijních společností ČR za 2. čtvrtletí 2026 v nich spořilo přibližně 1,58 milionu aktivních účastníků, kteří v nich měli evidováno přes 332 miliard Kč. Doplňkové penzijní spoření se sjednává od roku 2013 a umožňuje volit z různých investičních strategií.
Rozhodnutí, zda v transformovaném fondu zůstat, nebo přejít na doplňkové penzijní spoření, by se nemělo řídit jen výší naspořené částky. Důležité jsou také délka dalšího spoření, ochota přijmout kolísání hodnoty, zvolená investiční strategie a případné nároky vyplývající z původní smlouvy.
Proč lidé v transformovaném fondu zůstávají?
Hlavní výhodou transformovaného fondu je garance nezáporného ročního zhodnocení. Pokud by hospodaření fondu skončilo ve ztrátě, penzijní společnost musí rozdíl dorovnat. Tato jistota však omezuje možnosti investovat dynamičtěji, a tím také potenciál dosahovat vyššího dlouhodobého zhodnocení.
Transformované fondy proto investují velmi konzervativně, především do dluhopisů a dalších nástrojů s pevným výnosem. Konkrétní skladba portfolia se mezi penzijními společnostmi liší. U Transformovaného fondu NN je nejméně 70 % majetku umístěno v konzervativních instrumentech s pevným výnosem.
Dalšími výhodami penzijního připojištění mohou být státní příspěvek, daňové odpočty a u některých starších smluv také nárok na výsluhovou penzi. Právě individuální podmínky původní smlouvy je proto vhodné před případným převodem zkontrolovat. Více na Změny v penzijním spoření platné i v roce 2026 | NN Penzijní společnost.
Vyplatí se v transformovaném fondu zůstat, nebo přejít na DPS?
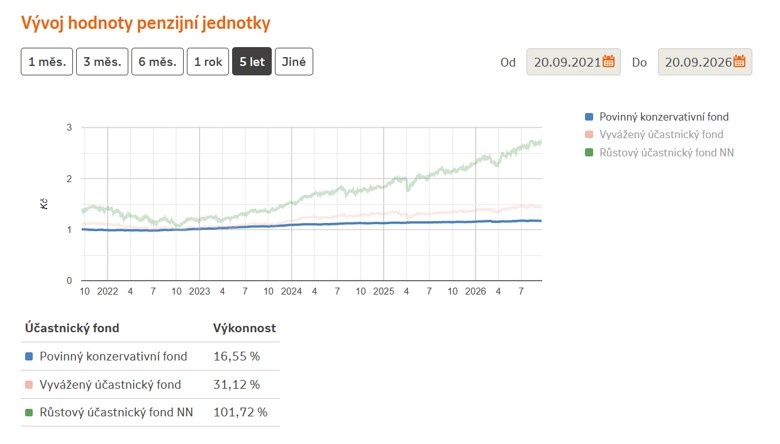
Rychlé ukončení spoření a výběr peněz obvykle není nejlepší řešení ani pro průměrného klienta v transformovaném fondu. Rozhodování by mělo vycházet hlavně z toho, kolik už máte naspořeno: čím víc peněz v TF máte, tím víc se vyplatí zvážit vyšší výnosový potenciál DPS. Státní příspěvek se přechodem neztrácí – dostáváte ho dál za stejných podmínek, ať zůstanete v TF, nebo přejdete na DPS. Alternativou k TF je konzervativní fond v rámci DPS, který nabízí každá penzijní společnost a který investuje hlavně do krátkodobých státních dluhopisů ČR. Konzervativní fond DPS v posledních letech nabízel výrazně vyšší zhodnocení než TF.
Kolik naspořeno by mělo stačit na to, aby se přechod vyplatil?
Rozdíl ve výnosu mezi transformovaným fondem a konzervativním fondem DPS se projeví tím výrazněji, čím vyšší částku máte naspořenou. Neexistuje však univerzální hranice, od které se převod vyplatí všem. Záleží na délce zbývajícího spoření, zvolené strategii, výši úspor i vašem vztahu k investičnímu riziku.
Pokud máte před sebou ještě minimálně 10 let spoření a nevadí vám větší kolísání hodnoty, může dávat smysl zvážit i dynamickou strategii DPS s vyšším výnosovým potenciálem. Naopak pokud vám kolísání vadí a garance nezáporného zhodnocení i nižší výnos vám nepřekáží, změna pro vás smysl dávat nemusí a můžete ve spoření v TF klidně pokračovat.
Nejhorší variantou je ukvapené ukončení smlouvy a výběr peněz bez rozmyslu. V takovém případě může být nutné vracet státní příspěvky nebo dodanit příspěvky zaměstnavatele. Než se rozhodnete, poraďte se s odborníkem, který s vámi projde všechny možnosti.
Nejčastější otázky o transformovaném fondu
Je nízký výnos transformovaného fondu nevýhoda NN?
Nízké zhodnocení transformovaných fondů souvisí především s jejich zákonným nastavením a garancí nezáporného ročního zhodnocení. Transformované fondy proto investují převážně konzervativně. Konkrétní skladba portfolia a dosažené zhodnocení se mohou mezi jednotlivými penzijními společnostmi lišit. Konzervativní charakter transformovaných fondů však není specifikem NN, ale vlastností této produktové kategorie.
Mám v transformovaném fondu zůstat, nebo přejít na DPS?
Při rozhodování je vhodné zohlednit výši naspořených prostředků, délku zbývajícího spoření, ochotu přijmout kolísání hodnoty investic i podmínky původní smlouvy.
Podrobný rozbor najdete na Staré penzijní připojištění vs. nové penzijní spoření – proč a jak přejít na doplňkové penzijní spoření?
Přijdu přechodem na DPS o státní příspěvky nebo naspořenou dobu?
Ne, při standardním přechodu na DPS zůstávají naspořená doba i státní příspěvky zachovány.
Co se stane, když smlouvu ukončím a peníze rovnou vyberu?
Při předčasném ukončení a výběru může být nutné vrátit státní příspěvky nebo dodanit příspěvky zaměstnavatele. Doporučujeme se před tímto krokem poradit s odborníkem a zvážit všechny alternativy, včetně přechodu na DPS.
Jaký je rozdíl mezi transformovaným fondem a konzervativním fondem DPS?
Oba investují konzervativně, ale jen transformovaný fond nabízí zákonnou garanci nezáporného zhodnocení – konzervativní fond DPS ji nemá, zato v posledních letech dosahoval vyššího výnosu.
23.08.2023
Přihlásit se k odběru novinek
Zadejte svoji emailovou adresu a nechte se pravidelně informovat o nových článcích na našem webu.
Mohlo by vás zajímat
Přihlásit se k odběru novinek
Zadejte svoji emailovou adresu a nechte se pravidelně informovat o nových článcích na našem webu.
Kontakt
NN Životní pojišťovna a NN Penzijní společnost
Nádražní 344/25, 150 00 Praha 5 – Smíchov