V jakém věku má smysl přemýšlet o penzijním spoření?
Nemáte zapnutý Javascript, webová stránka nebude fungovat správně.
Některé části webu a aplikace nebudou dostupné.
Nejlepší je začít spořit na penzi co nejdříve – ideálně hned po nástupu do prvního zaměstnání, tedy kolem 20. roku věku. Díky složenému úročení může i malý měsíční vklad 1 000 Kč za 45 let dorůst na více než 3 miliony korun, zatímco start o 15 let později, ve 30 letech, přinese při stejné částce něco přes milion korun. Smysl má ale začít v jakémkoli věku – čím dříve, tím lépe, ale i pozdější start je vždy lepší než žádný.
Co je doplňkové penzijní spoření a jak funguje?
Doplňkové penzijní spoření je dobrovolný způsob, jak si zajistit finanční rezervu na stáří. Jde o třetí pilíř důchodového systému v Česku, kam si pravidelně odkládáte peníze, které se investují a zhodnocují. Stát navíc přispívá a nabízí daňové výhody. Navíc mnoho zaměstnavatelů nabízí mezi svými benefity i pravidelný příspěvek na doplňkové penzijní spoření.
Podle Asociace penzijních společností si na penzi spoří přes 3,9 milionu lidí. Každý třetí dostává příspěvek od zaměstnavatele, v průměru 1 216 Kč měsíčně. Celkem penzijní společnosti spravují více než 610 miliard korun – důkaz, že Češi penzijnímu spoření věří.
Důležité je, že čím dříve začnete, tím víc vám složené úročení pomůže. Rozdíl mezi začátkem spoření ve dvaceti a třiceti letech může být až v milionech korun. Výnosy z pravidelného spoření pak zhodnotí nejen vaše vklady, ale i státní podporu a příspěvky od zaměstnavatele.
Složené úročení znamená, že se každoročně zhodnocují nejen vaše vklady, ale i výnosy z předchozích let. Čím déle peníze spoříte, tím rychleji vaše úspory rostou – největší nárůst přichází až v závěru spoření, kdy už se zhodnocují i výnosy z minulých let.
Kolik naspořím, když začnu spořit ve 20 letech?
Když si každý měsíc odložíte 1 000 Kč a zvolíte tzv. růstovou strategii, tedy spoření do fondů s průměrným ročním výnosem kolem 6 %, a budete spořit 45 let, pak:
Jak jsme k těmto výsledkům dospěli? Většinu finální částky tvoří výnosy, které se díky složenému úročení postupně násobí. Podrobné vysvětlení najdete v boxu o složeném úročení.
Je však dobré mít na paměti, že uvedené výnosy jsou pouze orientační a vycházejí z dlouhodobých průměrů. Vývoj investic může být v čase různý – hodnota investice může stoupat i klesat a návratnost investované částky není nikdy zaručena. Proto je důležité spořit pravidelně a s rozmyslem.
Kolik naspořím, když začnu spořit až ve 35 letech?
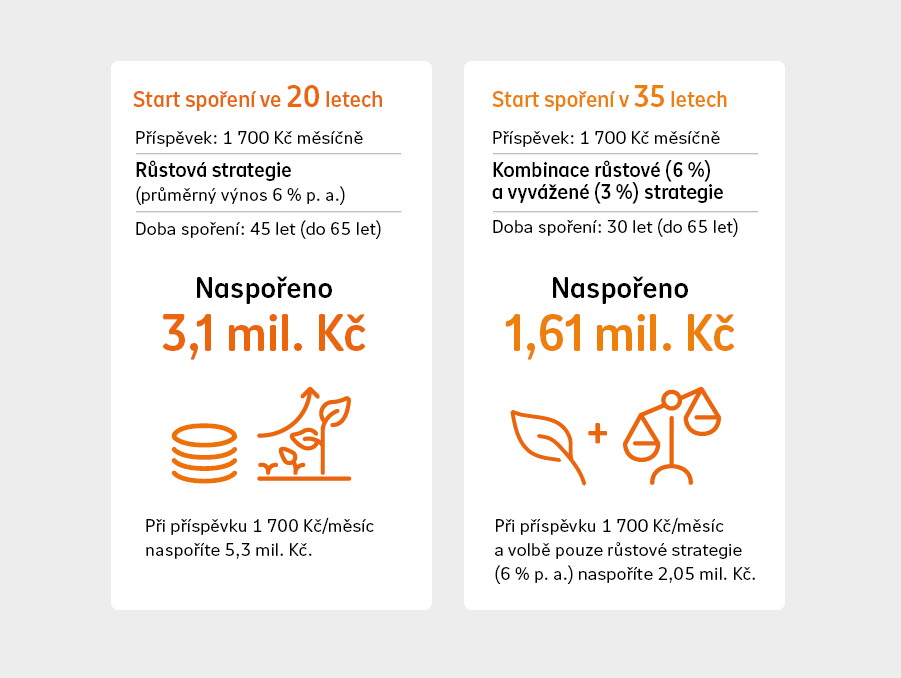
Představme si, že začnete spořit až ve 35 letech a máte před sebou 30 let spoření. I když se rozdíl na začátku nezdá dramatický, ve výsledku dělá více než milion korun.
- Při spoření 1 000 Kč měsíčně a kombinaci růstové (6 %) a vyvážené (3 %) strategie naspoříte zhruba 1 018 tisíc korun.
- Při 1 700 Kč měsíčně je to asi 1,61 milionu korun.
Kolik naspořím při čistě růstové strategii (6 %)?
-
1 000 Kč měsíčně = 1,2 milionu korun
- 1 700 Kč měsíčně = 2,05 milionu korun
Rozdíl oproti dvacetiletému spořiteli je nepřehlédnutelný – mladší účastník penzijního spoření dosáhne násobně lepších výsledků i s podobnou, někdy dokonce nižší měsíční částkou.
Proč se vyplatí začít spořit na penzi dříve?
Hlavním důvodem je opět složené úročení – efekt, kdy výnosy z předchozích let samy generují další výnosy. V prvních letech je růst pomalý, po dvaceti letech se tempo zrychluje a po třiceti letech už vaše úspory rostou opravdu dramaticky. Kdo začne později, už o tuto nejvýnosnější fázi přichází, a ani vyšší měsíční částky tuto ztrátu nedokážou úplně dohnat.
Spočítejte si v naší kalkulačce, kolik si můžete naspořit, kdybyste začali dnes.
Chci si to spočítat v kalkulačce
Začněte s penzijním spořením ještě dnes
Pokud chcete mít v důchodu finanční jistotu, začněte co nejdříve. Má to smysl v každém věku a začít později je lepší než vůbec. Motivací ke spoření na penzijko jsou státní příspěvky, daňové úlevy a možností zvolit si investiční strategii podle věku a rizikového profilu. Nemusíte si odkládat velké částky. I pravidelně každý měsíc vložená menší částka se časem a díky složenému úročení promění v zajímavou sumu.
Jaké výhody penzijní spoření nabízí?
- Státní příspěvky vám každý měsíc přidají peníze navíc.
- Daňové úlevy vám ušetří na daních.
- Strategii spoření si můžete vybrat podle toho, jaký jste typ investora. Napoví vám penzijní dotazník.
Pro lepší představu pro vás máme ukázkový příklad doplňkového penzijního spoření:
Markovi je v době založení penzijního spoření 30 let. Do důchodu by měl jít v 65 letech, může tedy šetřit po dobu 35 let. Naspořená částka by mu podle jeho odhadů měla vystačit na dalších 15 let života. Pokud bude každý měsíc spořit 2 000 Kč, podaří se mu za zmíněných 35 let naspořit minimálně 840 000 Kč. K tomu získá při pravidelném spoření na státních příspěvcích celkem 96 600 Kč. Díky tomu, že si bude každý měsíc ukládat právě 2 000 Kč, dosáhne navíc maximálního daňového odpočtu, díky čemuž ušetří ještě dalších 1 800 Kč ročně. (O tom, jak dosáhnout maximálního daňového odpočtu, jsme psali zde.) V důchodu pak bude moci každý měsíc čerpat z naspořené částky 5 203 Kč. Tato částka mu pak spolu se starobním důchodem, který bude dostávat od státu, pomůže zachovat alespoň přibližnou životní úroveň, na kterou byl zvyklý v době, kdy ještě pracoval.
Jak založit penzijní spoření krok za krokem?
- Založte si penzijní spoření a nastavte si měsíční příspěvek podle svých možností.
- Zvažte, jaký typ strategie spoření je pro vás nejvhodnější – pokud jste po škole nebo na začátku kariéry, můžete zvolit dynamické fondy, ve středním věku se pak často doporučují vyvážené nebo konzervativní strategie. S výběrem vám pomůže penzijní dotazník.
- Využijte státní příspěvky a daňové úlevy – jsou to peníze navíc, které vám pomohu naspořit více.
- Zjistěte u svého zaměstnavatele, zda v rámci firemních benefitů nepřispívá na penzijní spoření. Ročně můžete získat příspěvek až 50 000 Kč.
Smlouvu můžete sjednat online z pohodlí domova. Stačí vám Bank iD, mobilní telefon a rozhodnutí, kolik chcete měsíčně spořit.
Chci si sjednat penzijní spoření
Po sjednání smlouvy je důležité pravidelně sledovat vývoj svého spoření. Většina penzijních společností nabízí online přístup k účtu, kde můžete sledovat aktuální stav úspor, výkonnost fondů a provádět případné změny ve strategii spoření.
Nejčastější otázky
Je mi 25 let, u které penzijní společnosti si mám založit penzijko?
Ve 25 letech máte nejcennější výhodu, kterou při spoření na důchod můžete mít: čas. Právě dlouhý investiční horizont umožňuje lépe využít potenciál dynamických investic, které mohou dlouhodobě přinést vyšší zhodnocení než konzervativní strategie.
Při výběru penzijní společnosti se zaměřte zejména na:
• dlouhodobé výsledky fondů,
• investiční strategii,
• kvalitu klientského servisu a online správy účtu,
• stabilitu a zkušenosti společnosti.
Pokud je důchod ještě desítky let daleko, mnoho mladých lidí volí dynamičtější fondy, které investují větší část majetku do akcií. Krátkodobé výkyvy hodnoty investice totiž mohou mít při dlouhém horizontu menší význam než potenciál dlouhodobého růstu.
Nezapomeňte také využít státní podporu a případný příspěvek zaměstnavatele, který může výrazně zvýšit celkovou hodnotu vašich úspor.
Kolik musím minimálně měsíčně spořit na penzijní spoření?
Minimální částka je obvykle 100 Kč měsíčně. Pro reálný efekt složeného úročení se ale vyplatí spořit víc – čím vyšší pravidelná částka, tím výraznější je rozdíl v konečné naspořené sumě. Pro získání státního příspěvku je potřeba nastavit si částku od 500 Kč/měsíc.
Jakou investiční strategii zvolit podle věku?
Mladší spořitelé (typicky do cca 40 let) obvykle volí dynamické nebo růstové fondy s vyšším rizikem i výnosem. Spořitelé blížící se důchodu naopak často přechází na vyvážené nebo konzervativní strategie s menším kolísáním hodnoty úspor. Vhodnou kombinaci pomůže určit penzijní dotazník.
Je mi 48 let. Jaké penzijní spoření a typ fondu dává v mém věku největší smysl?
V 48 letech bývá nejčastějším cílem vytvořit si dostatečnou finanční rezervu na důchod a zároveň chránit úspory před dopady inflace. Proto řada investorů volí fondy, které kombinují růstový potenciál s přiměřenou mírou rizika.
Pokud vám do důchodu zbývá více než 15 let, může dávat smysl uvažovat o vyváženém nebo i dynamickém fondu. Naopak lidé, kteří preferují větší jistotu a nižší kolísání, často volí konzervativnější řešení.
Důležitější než samotný výběr fondu bývá často:
• pravidelnost spoření,
• dostatečně vysoký měsíční příspěvek,
• využití státních příspěvků,
• příspěvek zaměstnavatele, pokud je k dispozici.
I několik let navíc a vyšší pravidelná částka mohou mít na výslednou naspořenou sumu významný vliv.
Je mi 50 a začínám spořit pozdě. Jaké penzijko a strategii mám zvolit?
Začít spořit na důchod v 50 letech rozhodně není pozdě. I když máte kratší časový horizont než mladší účastníci, stále můžete využít státní podporu, příspěvek zaměstnavatele a potenciál investování.
Pokud vám do důchodu zbývá přibližně 10 až 15 let, může být vhodné zvolit strategii, která hledá rovnováhu mezi růstovým potenciálem a ochranou úspor. Konkrétní výběr fondu by měl odpovídat vaší ochotě podstupovat investiční riziko.
Pro lidi, kteří začínají spořit později, bývá klíčové:
• nastavit dostatečně vysoký měsíční příspěvek,
• maximálně využít státní příspěvek,
• ověřit možnost příspěvku od zaměstnavatele,
• pravidelně kontrolovat, zda zvolená strategie odpovídá zbývající době do důchodu.
I několik stovek korun měsíčně navíc může v dlouhodobém horizontu znamenat výrazně vyšší finanční rezervu na stáří.
Kolik mi přispívá stát a zaměstnavatel na penzijní spoření?
Stát ke spoření pravidelně přidává vlastní příspěvek a umožňuje uplatnit daňové úlevy. Pokud přispívá i zaměstnavatel, jde v průměru o 1 216 Kč měsíčně navíc – a u firemních benefitů může jít až o 50 000 Kč ročně.
Výhody doplňkového penzijního spoření: Státní příspěvek, daňové úlevy a mnohem víc
Je výnos z penzijního spoření garantovaný nebo mohu přijít o peníze?
Výnos garantovaný není, protože závisí na vývoji finančních trhů. Hodnota investice může stoupat i klesat a návratnost vložené částky nikdy není jistá – proto se doporučuje spořit pravidelně a dlouhodobě, ne se snažit trh časovat.
Jak si penzijní spoření založím a co k tomu potřebuji?
Smlouvu si můžete sjednat online z pohodlí domova – stačí vám Bank iD, mobilní telefon a rozhodnutí, kolik chcete měsíčně spořit. Alternativně můžete zanechat kontakt a ozve se vám poradce.
02.12.2016
Přihlásit se k odběru novinek
Zadejte svoji emailovou adresu a nechte se pravidelně informovat o nových článcích na našem webu.
Mohlo by vás zajímat
Přihlásit se k odběru novinek
Zadejte svoji emailovou adresu a nechte se pravidelně informovat o nových článcích na našem webu.
Kontakt
NN Životní pojišťovna a NN Penzijní společnost
Nádražní 344/25, 150 00 Praha 5 – Smíchov