Penzijko: záleží jen na tom, kolik si spoříte?
Nemáte zapnutý Javascript, webová stránka nebude fungovat správně.
Některé části webu a aplikace nebudou dostupné.
Pravidelné spoření je základ. O výsledné částce ale rozhoduje také to, jak jsou vaše peníze investovány. V článku zjistíte, jak si ověřit nastavení vlastního penzijka, jak si v posledních pěti letech vedl Růstový účastnický fond NN a co zvážit před změnou spořicí strategie nebo převodem penzijka k jiné společnosti
Jak zjistit, jestli z vašeho penzijka dostáváte maximum?
Většina z nás ví, kolik si měsíčně spoří. Málokdo se už ale zajímá o to, jak má své penzijko nastavené. Přitom právě způsob investování příspěvků může mít na výslednou částku větší vliv než částka, kterou si odkládáte.
V doplňkovém penzijním spoření si můžete vybrat konzervativní, vyváženou nebo růstovou strategii. Liší tím, jak velkou část peněz investují do dynamičtějších aktiv, jako jsou třeba akcie, a jak velké kolísání hodnoty naspořených peněz můžete očekávat.
Pokud vám do důchodu zbývá více než deset let, stojí za zvážení růstová strategie. Významnou část prostředků směřuje do akcií a jejím cílem je dlouhodobý růst hodnoty investice. Jak se taková strategie může vyvíjet v čase, ukazuje historický vývoj Růstového účastnického fondu NN.
Jak si vedl Růstový účastnický fond NN za posledních 5 let?
Představte si, že byste si před pěti lety převedli do NN penzijko, na kterém jste v té době měli naspořeno 100 000 Kč. Své peníze byste pak nechali pracovat, aniž byste přidávali další vklady. Kolik byste měli na penzijním účtu dnes?
Pokud byste své peníze vložili do Růstového účastnického fondu NN, hodnota vaší investice by se zvýšila přibližně na 191 515 Kč. To znamená nárůst o 91 515 Kč a celkové historické zhodnocení 91,52 % za sledované období.
Následující tabulka ukazuje výsledky modelového příkladu za období od 8. 10. 2021 do 8. 10. 2026.
|
Modelový příklad za období 8. 10. 2021 až 8. 10. 2026 |
Výsledek |
|
Jednorázový vklad na začátku období |
100 000 Kč |
|
Hodnota na konci období, zaokrouhlená |
191 515 Kč |
|
Nárůst hodnoty, zaokrouhlený |
91 515 Kč |
|
Celkové historické zhodnocení |
91,52 % |
|
Průměrné roční zhodnocení |
13,88 % |
Zdroj: NN Penzijní společnost, historické hodnoty penzijních jednotek. Model nezahrnuje další vlastní příspěvky, příspěvky zaměstnavatele, státní příspěvky ani daňové zvýhodnění.
Hodnota v čase kolísá
Když podíváte jen na konečnou částku, může se zdát, že hodnota investice celou dobu plynule rostla. Tak to ale není.
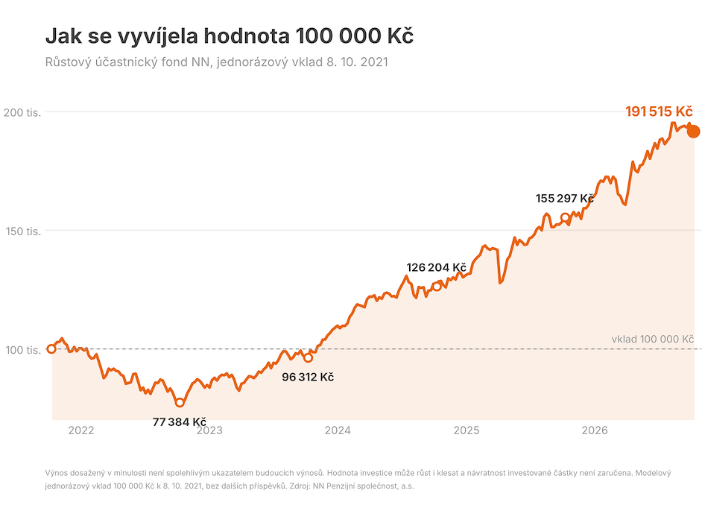
Graf: Jak se vyvíjela hodnota 100 000 Kč – Růstový účastnický fond NN, jednorázový příspěvek 8. 10. 2021
Na grafu je vidět, že hodnota finančních prostředků během sledovaného období několikrát klesla. V jednu chvíli se dokonce dostala pod původních 100 000 Kč, až na 77 384 Kč. Přesto se při dlouhodobém investičním horizontu vývoj postupně otočil a modelový příklad se na konci období dostal téměř na 192 tisíc korun.
Právě proto je důležité dívat se při volbě strategie na dlouhodobý vývoj fondů, a nejen na jejich krátkodobé výkyvy.
Výnos dosažený v minulosti není spolehlivým ukazatelem budoucích výnosů. Hodnota investice může růst i klesat a návratnost investované částky není zaručena.
Jaký je rozdíl mezi celkovým zhodnocením a průměrným ročním zhodnocením?
Celkové zhodnocení 91,52 % ukazuje, o kolik vzrostla hodnota modelového příkladu za celé pětileté období.
Průměrné roční zhodnocení přepočítává celkový výsledek na průměrné roční tempo růstu za sledované období. V našem případě by šlo o hodnotu 13,88 %.
Výsledek vychází ze skutečného historického vývoje hodnoty Růstového účastnického fondu NN mezi 8. říjnem 2021 a 8. říjnem 2026. Zdroj: NN Penzijní společnost, a.s. Nejde o předpověď ani příslib budoucího výnosu.
Co když si spořím pravidelně každý měsíc?
Většina lidí nevkládá do penzijka jednorázovou částku, jako jsme to ukázali v našem příkladu. Naopak si pravidelně spoří každý měsíc několik stovek nebo tisíc korun. Díky tomu bude výsledek ještě zajímavější.
Chcete vědět, jak by se mohly vyvíjet právě vaše úspory? Vyzkoušejte naši kalkulačku a nastavte si vlastní výši příspěvku i dobu spoření.
Je růstová strategie vhodná právě pro vás?
Růstová strategie bývá vhodná především pro ty, kteří nejsou na prahu důchodového věku (typicky investiční horizont 10 a více let) a jsou ochotni přijmout riziko kolísání hodnoty investice výměnou za vyšší potenciál výnosu. Nemusí ale vyhovovat každému.
Strategie proto může být zajímavá zejména pro:
Pokud budete peníze potřebovat v dohledné době nebo vám výrazné výkyvy hodnoty investice nevyhovují, vhodnější je konzervativní nebo vyvážená strategie.
Podrobné informace o jednotlivých strategií a doporučení podle věku a životní situace najdete v článku Jak vybrat správnou strategii penzijního spoření.
Prohlédněte si účastnické fondy NN a jejich investiční strategie.
Nestačí jen spořit. Vyplatí se také srovnávat.
Pokud nevíte, v jakém fondu spoříte nebo jaké má dlouhodobé výsledky, je vhodná chvíle to zjistit. Nestačí totiž sledovat jen výši příspěvků. Důležité je také vědět, jak si váš fond vede ve srovnání s podobně zaměřenými fondy na trhu.
Pokud zjistíte, že vaše současné řešení neodpovídá vašim potřebám, může dávat smysl zvážit změnu strategie nebo převod k jiné penzijní společnosti.
Před rozhodnutím si porovnejte:
Proč zvážit převod penzijka právě k NN?
Při výběru penzijní společnosti není důležité, kolik si pravidelně odkládáte. Vyplatí se podívat hlavně na to, jaké fondy a investiční možnosti máte na výběr, jak si dlouhodobě vedou a jak snadno můžete své penzijko spravovat.
NN nabízí tři účastnické fondy s různou mírou rizika a růstovým potenciálem. Mezi nimi je i Růstový účastnický fond NN, kterému jsme se věnovali výše.
Výhodou penzijka u NN je také možnost měnit strategii spoření kdykoliv a bez poplatku za změnu. NN navíc umožňuje nastavit jednu strategii pro již naspořené prostředky a druhou pro nové příspěvky. Penzijko tak můžete plynule přizpůsobovat vaší momentální situaci, plánům nebo vztahu k riziku.
Jednoduchá je i jeho každodenní správa. V klientském portálu Moje NN máte přehled o svém penzijním spoření můžete kdykoli po ruce a vše důležité přehledně na jednom místě.
Pokud se rozhodnete své stávající penzijko převést k NN, vše můžete vyřídit online pomocí Bank iD.
Porovnat a zjistit možnosti převodu k NN
Pokud máte starší penzijní připojištění, vyplatí se před převodem zvážit, co by pro vás změna znamenala. Třeba z pohledu garance nezáporného zhodnocení nebo třeba výsluhové penze.
Nechte si proto vysvětlit, co by převod znamenal právě pro vaši smlouvu. Víc informací najdete v článku o starém penzijním připojištění.
Nejčastější otázky
Znamená předchozí zhodnocení fondu, že stejného výsledku dosáhnu i já?
Ne. Jde o modelový příklad založený na historickém vývoji Růstového účastnického fondu NN v konkrétním období. Skutečný výsledek závisí mimo jiné na době spoření, výši příspěvků, zvolené strategii a budoucím vývoji finančních trhů.
Platí uvedený výsledek také pro pravidelné měsíční spoření?
Ne. Při pravidelném spoření se jednotlivé příspěvky investují v různých termínech a za různé hodnoty penzijní jednotky. Skutečný výsledek proto bude od modelového příkladu odlišný.
Odpovídá částka z kalkulačky tomu, kolik bych skutečně dostal při výběru?
Ne. Modelový příklad ukazuje pouze vývoj hodnoty finančních prostředků. Výsledná vyplacená částka závisí také na způsobu čerpání prostředků, podmínkách smlouvy nebo případných daňových dopadech.
Mohu u NN měnit strategii spoření?
Ano. Strategii spoření lze v průběhu spoření změnit. Před změnou je vhodné zohlednit investiční horizont, finanční cíle a vztah k riziku. Převod do konzervativnějších strategií se i doporučuje zejména v případě blížící se doby kdy chceme prostředky čerpat.
Změny strategie navíc můžete v NN provádět zcela zdarma.
Kdy může dávat smysl převod penzijka?
17.11.2026
Přihlásit se k odběru novinek
Zadejte svoji emailovou adresu a nechte se pravidelně informovat o nových článcích na našem webu.
Přihlásit se k odběru novinek
Zadejte svoji emailovou adresu a nechte se pravidelně informovat o nových článcích na našem webu.
Kontakt
NN Životní pojišťovna a NN Penzijní společnost
Nádražní 344/25, 150 00 Praha 5 – Smíchov